Domain venenverweilkanülen.de kaufen?
Wir ziehen mit dem Projekt
venenverweilkanülen.de um.
Sind Sie am Kauf der Domain
venenverweilkanülen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venenverweilkanülen.de kaufen?
Welche Kanüle für welche Injektion?
Welche Kanüle für welche Injektion? Dies hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Injektion (intramuskulär, subkutan, intravenös), der Viskosität des Medikaments und der Körpergröße des Patienten. Für intramuskuläre Injektionen werden in der Regel längere und dickere Kanülen verwendet, während für subkutane Injektionen kürzere und dünnere Kanülen empfohlen werden. Bei intravenösen Injektionen werden in der Regel dünnere Kanülen mit einer glatten Oberfläche verwendet, um das Risiko von Venenverletzungen zu minimieren. Es ist wichtig, die richtige Kanüle entsprechend der spezifischen Anforderungen der Injektion und des Patienten zu wählen, um eine sichere und effektive Verabreichung des Medikaments zu gewährleisten. **
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (10-reihig)Indexsegment für Karten-Board für DIN A4-Belege (10-reihig), Maße der Tafel (B x H): 8 x 75 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 1.2 kg, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör73,77 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
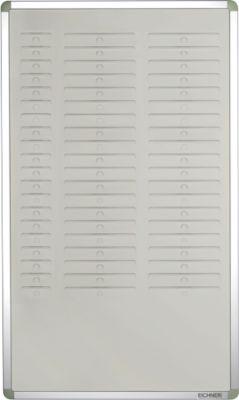
EICHNER Einstecktafel »Orga-Easy« für DIN A5-Belege 4-reihig grauEinstecktafel »Orga-Easy« für DIN A5-Belege 4-reihig, Maße der Tafel (B x H): 92,5 x 94 cm, Verwendung: für mehrere Personen, magnetisch: Nein, Gewicht: 4.1 kg, Material: Hartschaum, Aluminium, Kunststoff, Besonderheiten: mit Selbstklebetaschen zur Beschriftung, max. Anzahl der Mitarbeiterpositionen: 4, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel290,35 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (25-reihig)Indexsegment für Karten-Board für DIN A4-Belege (25-reihig), Maße der Tafel (B x H): 8 x 135 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 2.1 kg, max. Anzahl der Mitarbeiterpositionen: 25, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör118,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
Top-Angebote
Produkte zum Begriff Belege:
-
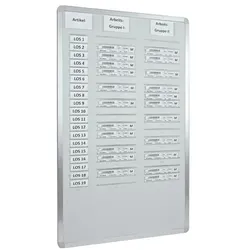
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
EICHNER Einstecktafel »Orga-Easy« für DIN A5-Belege 2-reihig grauEinstecktafel »Orga-Easy« für DIN A5-Belege 2-reihig, Maße der Tafel (B x H): 56 x 91,5 cm, Verwendung: für mehrere Personen, magnetisch: Nein, Gewicht: 2.67 kg, Material: Hartschaum, Aluminium, Kunststoff, Besonderheiten: mit Selbstklebetaschen zur Beschriftung, max. Anzahl der Mitarbeiterpositionen: 2, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel197,53 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (10-reihig)Indexsegment für Karten-Board für DIN A4-Belege (10-reihig), Maße der Tafel (B x H): 8 x 75 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 1.2 kg, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör73,77 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
EICHNER Einstecktafel »Orga-Easy« für DIN A5-Belege 4-reihig grauEinstecktafel »Orga-Easy« für DIN A5-Belege 4-reihig, Maße der Tafel (B x H): 92,5 x 94 cm, Verwendung: für mehrere Personen, magnetisch: Nein, Gewicht: 4.1 kg, Material: Hartschaum, Aluminium, Kunststoff, Besonderheiten: mit Selbstklebetaschen zur Beschriftung, max. Anzahl der Mitarbeiterpositionen: 4, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel290,35 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche Kanüle für welche Injektion?
Welche Kanüle für welche Injektion? Dies hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Injektion (intramuskulär, subkutan, intravenös), der Viskosität des Medikaments und der Körpergröße des Patienten. Für intramuskuläre Injektionen werden in der Regel längere und dickere Kanülen verwendet, während für subkutane Injektionen kürzere und dünnere Kanülen empfohlen werden. Bei intravenösen Injektionen werden in der Regel dünnere Kanülen mit einer glatten Oberfläche verwendet, um das Risiko von Venenverletzungen zu minimieren. Es ist wichtig, die richtige Kanüle entsprechend der spezifischen Anforderungen der Injektion und des Patienten zu wählen, um eine sichere und effektive Verabreichung des Medikaments zu gewährleisten. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
Ähnliche Suchbegriffe für Belege
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (25-reihig)Indexsegment für Karten-Board für DIN A4-Belege (25-reihig), Maße der Tafel (B x H): 8 x 135 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 2.1 kg, max. Anzahl der Mitarbeiterpositionen: 25, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör118,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.